 Teklifhazır AI

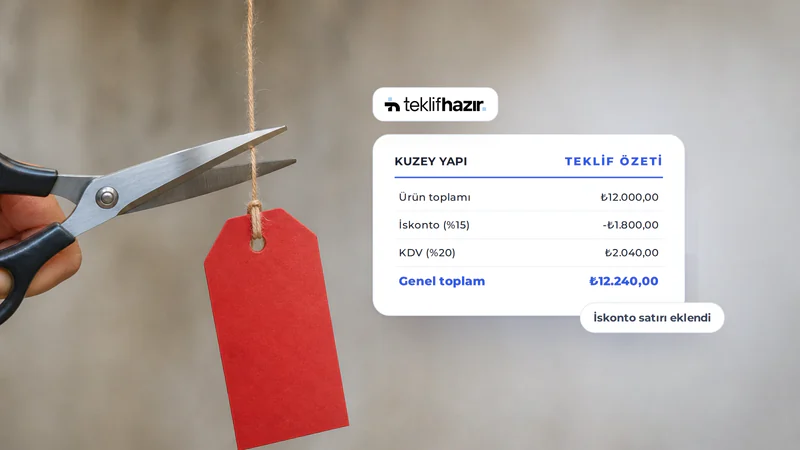
İskonto, bir mal veya hizmetin liste fiyatı üzerinden belli bir oranda yapılan indirimdir. Genellikle yüzdeyle ifade edilir. %15 iskonto, 100 ₺'lik ürünün müşteriye 85 ₺'ye satılması demektir. Teklifte iskontonun oranı, tutarı ve sonuçta çıkan net fiyat ayrı ayrı görünmelidir. Müşteri ancak o zaman ne kadar avantaj sağladığını anlar.
İskonto, indirim ve senet iskontosu arasındaki fark
Günlük dilde "iskonto" ile "indirim" aynı anlamda kullanılır ama aralarında küçük bir fark var. İskonto daha teknik, belgeye dökülen bir kavramdır. Teklifte, faturada ve cari hesapta oranı ve tutarıyla yer alır. İndirim ise kampanya, sepette indirim gibi daha geniş bir pazarlama kavramıdır.
Bankacılıktaki "iskonto" ise başka bir işlemdir. Vadesi gelmemiş bir senedin bedelinin, bir kesinti yapılarak önceden alınmasını anlatır. Halk arasında buna "senet kırdırma" denir. Bu yazı ticari iskontoyu, yani satış fiyatındaki indirimi konu alıyor.
İskonto neden uygulanır?
Doğru kullanıldığında iskonto iki tarafa da somut bir şey kazandırır:
- Satıcı için: Peşin tahsilatla nakit akışını rahatlatmak, büyük siparişle birim maliyeti düşürmek, sezon sonu stoğunu eritmek, düzenli müşteriyi elde tutmak.
- Alıcı için: Daha düşük birim maliyet, erken ödemenin karşılığını almak, bütçeye sığmayan bir işi yapılabilir hâle getirmek.
İskontoyu bir sebebe bağlayın. "Size özel %10" yerine "60 adet ve üzeri siparişte %10" demek müşteriye mantıklı gelir, bir sonraki pazarlıkta da elinizi güçlendirir.
Başlıca iskonto türleri
Ticari iskonto
Toptancı, bayi veya düzenli çalışılan firmalara liste fiyatı üzerinden sabit oranda uygulanır. "Bayilere liste fiyatından %20 iskonto" gibi. Uluslararası ticarette buna trade discount denir.
Miktar (toplu alım) iskontosu
Sipariş adedi veya tutarı arttıkça oran da artar. Örneğin 30–59 adette %5, 60 adet ve üzerinde %10. Kademeli yapı, müşteriyi bir üst kademeye çıkmaya teşvik eder. Opsiyonel kalemlerle birlikte nasıl kurgulanabileceğini teklifte çapraz satış yazımızda anlattık.
Peşin (nakit) ve vade iskontosu
Ödemeyi peşin ya da vadesinden önce yapan müşteriye tanınır. İngilizce faturalarda sık görülen "2/10 net 30" ifadesi, "30 gün vadeli, ancak 10 gün içinde öderseniz %2 iskonto" demektir. Bu iskonto bir koşula bağlı olduğu için ödeme şartlarıyla birlikte yazılmalıdır. Nasıl yazılacağını ödeme şartları rehberinde bulabilirsiniz.
Sezonluk ve promosyon iskontosu
Belirli bir dönemle sınırlıdır. Sezon sonu stok eritme, yavaş aylarda iş alma, yeni ürün tanıtımı gibi amaçlarla uygulanır. Teklifte geçerlilik süresiyle birlikte yazılmalıdır. Yoksa müşteri aynı oranı üç ay sonra da bekler.
Satır iskontosu ve genel iskonto
Bunlar türden çok gösterim biçimidir. Satır iskontosu tek bir kaleme uygulanır. Genel iskonto (fatura altı iskonto) ise tüm kalemlerin toplamına uygulanır. İkisi aynı teklifte birlikte kullanılabilir. Aşağıdaki örnek tabloda ikisini de göreceksiniz.
İskonto nasıl hesaplanır?
Temel formül şöyle:
İskonto tutarı = Liste fiyatı × İskonto oranı ÷ 100
Net fiyat = Liste fiyatı − İskonto tutarı
Liste fiyatı 2.400 ₺ olan bir kaleme %15 iskonto uygulanırsa iskonto tutarı 2.400 × 15 ÷ 100 = 360 ₺ olur. Net fiyat 2.400 − 360 = 2.040 ₺ çıkar.
Ardışık iskonto: yüzdeler toplanmaz
"%10 artı %5" gibi art arda gelen iskontolarda ikinci oran, ilk iskontodan sonra kalan tutara uygulanır. 10.000 ₺'lik bir siparişte:
- %10 iskonto: 10.000 × 0,90 = 9.000 ₺
- %5 iskonto: 9.000 × 0,95 = 8.550 ₺
Toplam iskonto 1.450 ₺, yani %14,5 olur, %15 değil. Tek seferde %15 uygulasaydınız net tutar 8.500 ₺ çıkardı. Aradaki 50 ₺ küçük görünebilir ama sipariş büyüdükçe fark da büyür. Müşteriye hangisini kastettiğinizi açıkça yazın. Hızlıca kontrol etmek için iskonto hesaplama aracını kullanabilirsiniz.
İskonto ile kâr marjını karıştırmayın
İskonto satış fiyatından yapılan indirimdir. Kâr marjı ise satış fiyatıyla maliyet arasındaki farkın satış fiyatına oranıdır. Tuzak şurada: %10 iskonto, kârınızdan %10 götürmez. Çoğu zaman çok daha fazlasını götürür.
Kuzey Yapı'nın maliyeti 800 ₺ olan bir kalemi 1.000 ₺'ye sattığını düşünelim:
- İskontosuz: kâr 200 ₺, kâr marjı %20.
- %10 iskontoyla satış fiyatı 900 ₺ olur. Kâr 100 ₺'ye düşer, kâr marjı yaklaşık %11,1 olur.
Yani %10 iskonto bu kalemde kârı yarıya indirdi. Oranı belirlemeden önce maliyetinizi ve hedef marjınızı bilin. Kâr oranı hesaplama aracıyla iskontodan sonra ne kaldığını birkaç saniyede görebilirsiniz.
Teklif belgesinde iskonto nasıl gösterilmeli?
Müşteri teklife baktığında üç soruya cevap bulabilmeli: Normal fiyat neydi, ne kadar iskonto yapıldı, şimdi ne ödeyeceğim? Sadece net fiyatı yazarsanız iskonto görünmez olur. Müşteri pazarlığa sıfırdan başlar ve sonradan "zaten iskonto yapmıştık" demeniz inandırıcı gelmez.
Ege Tekstil'in Deniz Kafe'ye hazırladığı iş kıyafeti teklifini örnek alalım. Tişört ve önlüklerde %10 miktar iskontosu, toplamda da %5 genel iskonto var:
| Kalem | Miktar | Birim fiyat | Liste tutarı | İskonto | Net tutar |
|---|---|---|---|---|---|
| Baskılı tişört | 60 adet | 350 ₺ | 21.000 ₺ | %10 (−2.100 ₺) | 18.900 ₺ |
| Bel önlüğü | 40 adet | 280 ₺ | 11.200 ₺ | %10 (−1.120 ₺) | 10.080 ₺ |
| Nakış logolu şapka | 30 adet | 150 ₺ | 4.500 ₺ | — | 4.500 ₺ |
| Liste toplamı | 36.700 ₺ | ||||
| Satır iskontoları toplamı | −3.220 ₺ | ||||
| Ara toplam | 33.480 ₺ | ||||
| Genel iskonto (%5) | −1.674 ₺ | ||||
| KDV matrahı | 31.806 ₺ | ||||
| KDV (%20) | 6.361,20 ₺ | ||||
| Genel toplam | 38.167,20 ₺ | ||||
KDV, iskontolar düşüldükten sonra kalan net tutar üzerinden hesaplandı. Yaygın ve anlaşılır olan sıra budur. KDV'nin dahil ve hariç gösteriminde takıldığınız noktalar varsa teklifte KDV gösterimi yazımıza göz atabilirsiniz.
Peşin iskontosu gibi koşullu bir avantaj sunuyorsanız bunu tabloya gömmeyin, ayrı bir not olarak yazın. Kopyalayıp uyarlayabileceğiniz bir örnek:
Bu teklifteki fiyatlara 60 adet ve üzeri tişört ile 40 adet ve üzeri önlük için %10 miktar iskontosu, toplam tutar üzerinden de %5 genel iskonto uygulanmıştır. Sipariş onayında bedelin tamamının peşin ödenmesi hâlinde, KDV hariç net tutar üzerinden ek %2 peşin ödeme iskontosu uygulanır. Teklif, düzenlenme tarihinden itibaren 15 gün geçerlidir.
Bu örnekte peşin ödeme yapılırsa KDV hariç tutar 31.806 − 636,12 = 31.169,88 ₺ olur. Bu tutarı notun altına eklerseniz müşteri kararını verirken rakamı kendisi de görür.
Vergi tarafında bilinmesi gerekenler
KDV mevzuatında genel kural olarak iskontoların KDV matrahından düşülebilmesi iki şarta bağlıdır: İskonto faturada veya benzeri belgede gösterilmiş olmalı ve ticari teamüllere uygun miktarda olmalıdır. Faturada gösterilmeyip yıl sonunda ya da belli bir ciro aşıldığında yapılan iskontolar farklı bir işleme tabidir. Mal olarak verilen iskontolar da ayrı değerlendirilir. Bunlar genel bilgidir. Kendi durumunuz için mali müşavirinize danışın.
İskonto uygularken sık yapılan hatalar
Teklifi göndermeden önce bu listeyi hızlıca kontrol edin:
- İskontoyu görünmez yapmak: Sadece net fiyatı yazmak. Liste fiyatı, oran ve net tutar birlikte görünmeli.
- Ardışık oranları toplamak: "%10 + %5 = %15" diye hesaplamak. Hangi yöntemi kullandığınızı yazın.
- KDV sırasını karıştırmak: İskontoyu bir kalemde KDV dahil, diğerinde KDV hariç tutara uygulamak. Tek bir yöntem seçin.
- Marjı kontrol etmemek: İskontodan sonra kârın ne kadar kaldığına bakmadan oran vermek.
- Koşulu yazmamak: Peşin ya da miktar iskontosunu koşulsuz gibi sunmak. Müşteri sonra vadeli ödeyip iskontoyu da ister.
- Süre belirtmemek: Sezonluk iskontoyu geçerlilik tarihine bağlamamak.
- Yetki sınırı koymamak: Ekipte herkesin istediği oranı verebilmesi. Aynı müşteriye farklı satışçılardan farklı oranlar gitmesi sık görülen bir sorundur. Örneğin %10'un üzerindeki iskontoları bir yöneticinin onayına bağlamak işi sadeleştirir.
- Faturaya taşımamak: Teklifte yazılan iskontonun faturada gösterilmemesi. Bu hem müşteriyle hem de vergi tarafında sorun çıkarabilir.
İskontoyu yuvarlak bir rakama ulaşmak için kullanıyorsanız fiyat algısını da düşünmeye değer. Psikolojik fiyatlandırma yazımızda liste fiyatının bir çapa gibi nasıl çalıştığını anlattık.
Sık sorulan sorular
İskonto oranı ne kadar olmalı?
Herkese uyan bir oran yok. Maliyetinizi, hedef kâr marjınızı ve iskontonun karşılığında ne aldığınızı (peşin ödeme, büyük sipariş, uzun dönemli iş) birlikte değerlendirin. Oranı vermeden önce iskonto sonrası kârınızı mutlaka hesaplayın.
İskonto KDV'den önce mi, sonra mı hesaplanır?
Genellikle önce iskonto düşülür, KDV kalan net tutar üzerinden hesaplanır. Teklifte de bu sırayı izlemek müşteri için en anlaşılır yoldur.
"2/10 net 30" ne anlama gelir?
Ödeme vadesinin 30 gün olduğunu, ancak fatura tarihinden itibaren 10 gün içinde ödeme yapılırsa %2 iskonto uygulanacağını anlatır. Bu bir peşin veya vade iskontosu örneğidir.
Yıl sonunda verilen iskontoyu teklifte yazmalı mıyım?
Ciro hedefine bağlı bir iskonto planlıyorsanız koşullarını teklifte açıkça yazmak yanlış anlaşılmayı önler. Faturada gösterilmeyen bu tür iskontoların vergisel işlemi farklıdır. Uygulamadan önce mali müşavirinizle konuşun.
Teklifhazır'ın ücretsiz planıyla kalemlerinizi girip KDV'si ve toplamı otomatik hesaplanan ilk teklifinizi hazırlayabilirsiniz.